التصدير إلى بريطانيا العظمى: لماذا يُعدّ الحد الأدنى البالغ 135 جنيهًا إسترلينيًا أمرًا بالغ الأهمية لتجار التجزئة عبر الإنترنت وشركات الخدمات اللوجستية
في التجارة الألمانية البريطانية، يكثر الالتباس بشأن مصطلحات التجارة الدولية (Incoterms) والجمارك وضريبة القيمة المضافة. وتُطبق قواعد بريطانية خاصة صارمة، لا سيما على الشحنات التي تقل قيمتها عن 135 جنيهًا إسترلينيًا. وقد يؤدي سوء تفسير مصطلحات التجارة الدولية، مثل DAP، في هذه الحالات إلى تكاليف غير ضرورية وإحباط في المحاسبة.
منذ خروج بريطانيا من الاتحاد الأوروبي، أصبح التصدير من ألمانيا إلى بريطانيا العظمى (إنجلترا، اسكتلندا، ويلز) عملية معقدة بيروقراطياً بالنسبة للعديد من التجار. وتتسبب حدود القيمة المتصورة - مثل عتبة الـ 100 جنيه إسترليني التي غالباً ما يتم افتراضها خطأً - والخلط بين شروط النقل (إنكوترمز) والالتزامات الضريبية في حدوث ارتباك متكرر.
إن إلقاء نظرة على الإرشادات الرسمية لهيئة الضرائب البريطانية HMRC يوضح ما يهم حقًا بالنسبة للشحنات التي تصل قيمتها إلى 135 جنيهًا إسترلينيًا أو أكثر.
الغاية والنهاية: الحد البريطاني البالغ 135 جنيهًا إسترلينيًا
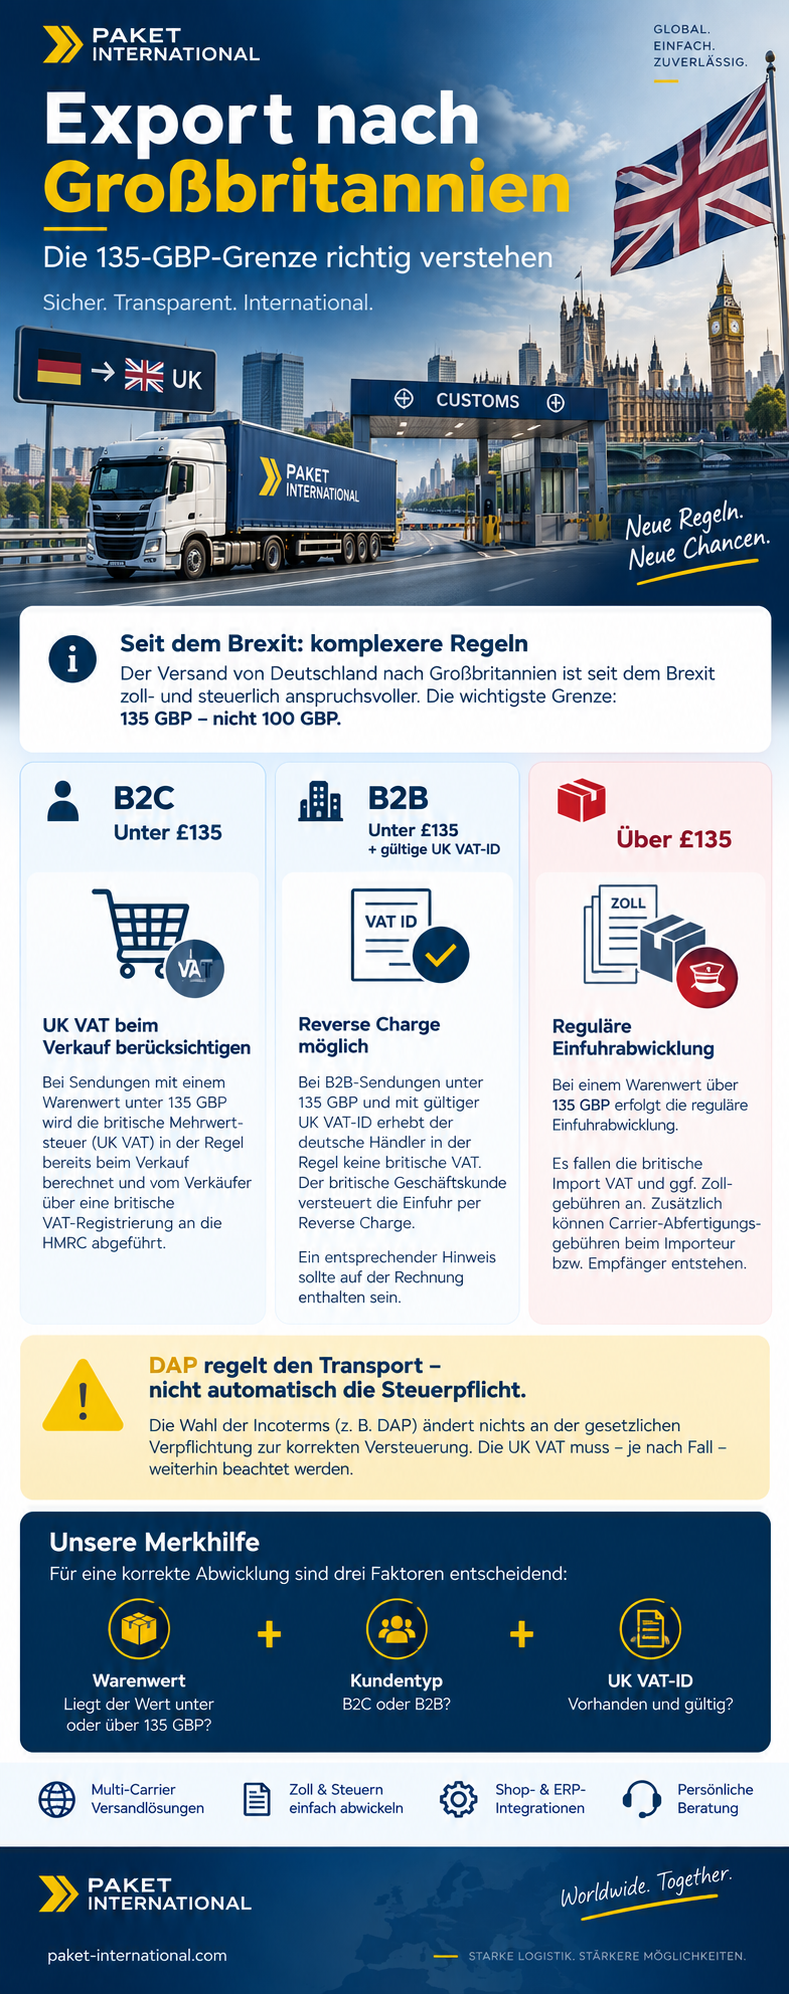
إن العامل الحاسم في ضريبة القيمة المضافة على الواردات البريطانية ليس الحد الأدنى الذي يُشار إليه غالبًا وهو 100 جنيه إسترليني، بل هو تحديدًا حد أقصى قدره 135 جنيهًا إسترلينيًا (القيمة الجوهرية للشحنة بأكملها، باستثناء تكاليف النقل والتأمين المفصلة بشكل منفصل). علاوة على ذلك، فإن معظم السلع التجارية القياسية التي تقل قيمتها عن 135 جنيهًا إسترلينيًا معفاة من الرسوم الجمركية.الرسوم الجمركية) تشغيل.
توضح الممارسة العملية كيف تختلف عملية المعالجة تبعاً لحالة العميل وقيمة البضائع:
1. مبيعات B2C التي تقل عن 135 جنيهًا إسترلينيًا (على سبيل المثال 90 جنيهًا إسترلينيًا)
-
القاعدة: تشترط مصلحة الضرائب والجمارك البريطانية فرض ضريبة القيمة المضافة البريطانية على المبيعات المباشرة للمستهلكين البريطانيين (ضريبة القيمة المضافة في المملكة المتحدةيتم تحصيل مبلغ 20% عادةً عند نقطة البيع (وقت الشراء) ويتم دفعه إلى HMRC من خلال تسجيل ضريبة القيمة المضافة البريطانية.
-
الفخ مع DAP: من منظور قانون النقل، يمكن اعتبار الحزمة DAP (سلمت في المكان) الركض إلى لندن. عابر: DAP تعني هنا ليسيمكنك ببساطة تحميل ضريبة القيمة المضافة البريطانية على المستلم عند استلام الشحنة. لا تُغيّر شروط التجارة الدولية (Incoterms) التزام البائع القانوني بدفع ضريبة القيمة المضافة البريطانية. ولا يُناسب النهج التقليدي "يدفع المستلم كل شيء عند الاستيراد" هذه الشحنات منخفضة القيمة من الناحية الضريبية.
2. مبيعات بين الشركات (B2B) أقل من 135 جنيهًا إسترلينيًا مع رقم تعريف ضريبة القيمة المضافة البريطاني ساري المفعول
-
القاعدة: إذا قام عميل B2B البريطاني بتزويدك برقم تعريف ضريبة القيمة المضافة البريطاني الصالح مسبقًا، فسيكون الأمر أسهل بكثير بالنسبة للمرسل.
-
العملية: لا يفرض التاجر الألماني ضريبة القيمة المضافة البريطانية. يدفع المستلم البريطاني ضريبة القيمة المضافة على المعاملة. طرق الشحن العكسييجب تدوين ذلك وفقًا لذلك في الفاتورة (على سبيل المثال). "آلية الاحتساب العكسي: يتحمل العميل مسؤولية دفع ضريبة القيمة المضافة إلى مصلحة الضرائب والجمارك البريطانية"وهنا أيضاً، يُعد استخدام DAP مع الشحن العكسي حلاً نظيفاً.
3. الشحنات التي تزيد قيمتها عن 135 جنيهًا إسترلينيًا
-
بالعودة إلى المعيار: بالنسبة للبضائع التي تزيد قيمتها عن 135 جنيهًا إسترلينيًا، يُطبق نموذج التسليم في مكان الوصول (DAP) الكلاسيكي بصورته الأصلية. يدفع المستورد أو المستلم ضريبة القيمة المضافة على الواردات، وأي رسوم جمركية، بالإضافة إلى تكاليف المناولة والتسليم التي غالبًا ما تكون معقدة بالنسبة لشركة النقل.
الخلاصة العملية
بالنسبة لتجار التجزئة ومقدمي الخدمات اللوجستية الذين يشحنون إلى الجزيرة (مثل العروض القائمة على الوزن أو السعر الثابت)، حد أقصى قدره 135 جنيهًا إسترلينيًا الخط الفاصل الحاسم.
يجب فصل قيمة البضائع ونوع العميل (B2B أو B2C) وصلاحية رقم ضريبة القيمة المضافة البريطاني عن تكلفة الشحن بشكل كامل. سيضمن الفصل الواضح لهذه العناصر والامتثال للوائح البريطانية تجنب أي مفاجآت غير سارة أثناء التخليص الجمركي، كما سيحافظ على رضا قسم المحاسبة.